Domain metamaterialien.de kaufen?
Wir ziehen mit dem Projekt
metamaterialien.de um.
Sind Sie am Kauf der Domain
metamaterialien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain metamaterialien.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10BUNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10B. Betriebsart: Die elektrische. Netzanschluss: 3-Phase. Leistung kW: 9. Stromspannung: 400 V. Korbbreite (mm): 200. Korbtiefe (mm): 280. Korbhöhe (mm): 120. Tankinhalt (Mindestbeträge): 10 Liter. Tankinhalt (max.): 12 Liter. Höhenverstellbare Füße: Ja. Breite (mm): 400. Tiefe (mm): 700. Höhe (mm): 300. Hochwertige Thermostate und Schütze. Optimale Energieausbeute. Kaltzone für sauberes Frittieröl. Einfach zu reinigende Oberfläche. Isolierter Tank verhindert Wärmeverlust. Höhenverstellbare Füße für sicheren Stand. Typ: Arbeitsplatte. Heizkörper: Schwenkbar. Elektrische Verbindung: 400 V / 16 A / 3-phasig. Inklusive Stromkabel: 1.5 m, 5 × 4 mm2. Fettauffangschale: Nein. Kalte Zone: Ja. Isolierter Tank: Ja. Anzahl der Panzer: 1. Anzahl Körbe: 1. Sicherheitsthermostat: Ja. Ölablassventil: Ja. Indicator Light: HEATING / HEIZEN. Beskets: 1. Stanzlinge: 1.1269,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OUTLET - KLEINE OPTISCHE MÄNGEL - Comet MC 25 - Elektrische Spritzpumpe - Einphasenmotor 1,5 HPOUTLET - KLEINE OPTISCHE MÄNGEL - Comet MC 25 - Elektrische Spritzpumpe - Einphasenmotor 1,5 HP. Einphasenmotor - 25 bar - 18,5 l/min - 1,5 PS - mit Manometer491,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
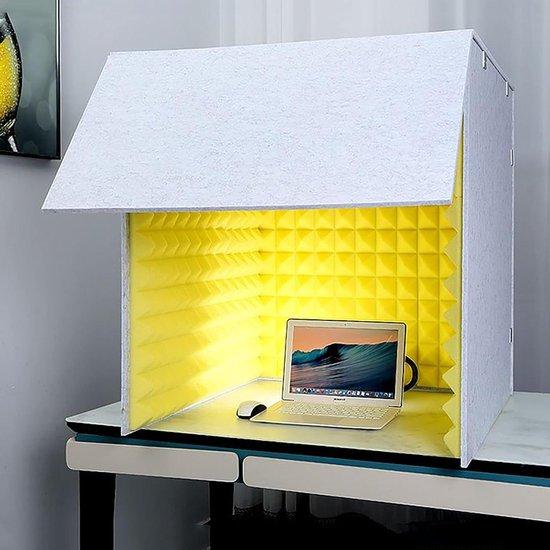
Schallisolierte Kabine - Aufnahmeraum - Akustische Isolierung - Tragbarer Absorber - 80x80x80 cm - GelbSchaffen Sie mit dieser schallgedämmten Desktop-Kabine sofort eine ruhige Aufnahmeumgebung. Haben Sie beim Aufnehmen von Audio mit Umgebungsgeräuschen oder Hall zu kämpfen? Dieses tragbare Studio bietet die Lösung für einen klaren und fokussierten Klang, egal wo Sie sich befinden. Ideal für alle, die professionelle Audioqualität erzielen möchten, ohne eine voll ausgestattete Studio benötigen. Diese schallgedämmte Kabine ist so konzipiert, dass sie externe Geräusche effektiv isoliert und interne Echos minimiert. Sie besteht aus flammhemmender, schallabsorbierender Baumwolle mit hoher Dichte und schafft so einen privaten Arbeitsbereich auf Ihrem Schreibtisch. Die Konstruktion aus 12 mm dickem Material sorgt für eine effektive Schalldämmung. Dank des leichten und zusammenklappbaren Designs lässt sich die Kabine schnell auf- und abbauen, was sie perfekt für den Einsatz zu Hause, im Büro oder sogar unterwegs macht. Das Besondere an dieser Kabine ist die Kombination aus einem kompakten, trag573,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10BUNNINOX Fritteuse 700 Elektrische Fritteuse 1x12L 9kW Doppelwand-Isolierung - E70DF10B. Betriebsart: Die elektrische. Netzanschluss: 3-Phase. Leistung kW: 9. Stromspannung: 400 V. Korbbreite (mm): 200. Korbtiefe (mm): 280. Korbhöhe (mm): 120. Tankinhalt (Mindestbeträge): 10 Liter. Tankinhalt (max.): 12 Liter. Höhenverstellbare Füße: Ja. Breite (mm): 400. Tiefe (mm): 700. Höhe (mm): 300. Hochwertige Thermostate und Schütze. Optimale Energieausbeute. Kaltzone für sauberes Frittieröl. Einfach zu reinigende Oberfläche. Isolierter Tank verhindert Wärmeverlust. Höhenverstellbare Füße für sicheren Stand. Typ: Arbeitsplatte. Heizkörper: Schwenkbar. Elektrische Verbindung: 400 V / 16 A / 3-phasig. Inklusive Stromkabel: 1.5 m, 5 × 4 mm2. Fettauffangschale: Nein. Kalte Zone: Ja. Isolierter Tank: Ja. Anzahl der Panzer: 1. Anzahl Körbe: 1. Sicherheitsthermostat: Ja. Ölablassventil: Ja. Indicator Light: HEATING / HEIZEN. Beskets: 1. Stanzlinge: 1.1269,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
OUTLET - KLEINE OPTISCHE MÄNGEL - Comet MC 25 - Elektrische Spritzpumpe - Einphasenmotor 1,5 HPOUTLET - KLEINE OPTISCHE MÄNGEL - Comet MC 25 - Elektrische Spritzpumpe - Einphasenmotor 1,5 HP. Einphasenmotor - 25 bar - 18,5 l/min - 1,5 PS - mit Manometer491,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.